许可优化
许可优化
产品
产品
解决方案
解决方案
服务支持
服务支持
关于
关于
软件库
当前位置:服务支持 >  软件文章 >  工业软件观察笔记:Ansys如何成为跨越半个世纪的计算仿真巨头

工业软件观察笔记:Ansys如何成为跨越半个世纪的计算仿真巨头

阅读数 4
点赞 0
article_banner


写在前面:

站在 2026 年初的时间节点回望,过去的 24 个月是全球工业软件历史上最惊心动魄的“重组期”。

随着 Synopsys(新思科技)Ansys 完成深度整合,Siemens(西门子) 消化了 Altair,以及 Cadence(楷登电子) 在 2025 年下半年将 MSC Software 收入囊中,全球工业仿真市场彻底告别了“百家争鸣”,进入了 “Synopsys、Cadence、Siemens” 三足鼎立的寡头时代

Ansys 的发展史,至此已不再是一家独立公司的成长史,它是 CAE行业“从单一工具向系统级平台逃逸”的灯塔企业。本期,我们将观察 Ansys 如何一步步构建护城河,并最终成为硅基系统时代的核心物理引擎。


Ansys, Inc是一家总部位于宾夕法尼亚州卡农斯堡的美国跨国公司。公司开发并销售 CAE/ 多物理工程仿真软件,用于产品设计、测试和运行,并向全球客户提供产品和服务。2025 年 7 月 17 日,公司成为 Synopsys 的子公司。

国内分公司是安似科技(上海)有限公司。

1.历史

Ansys 的构想最早由斯旺森在 20 世纪 60 年代于西屋天体核实验室工作时提出。当时,工程师们手工进行有限元分析 (FEA)。西屋拒绝了斯旺森通过开发通用工程软件实现有限元分析自动化的想法,因此斯旺森于 1969 年离开公司,自行开发该软件。次年,他在匹兹堡的农舍里创立了 SASI。

斯旺森开发了最初的 ANSYS 穿孔卡软件,并使用按小时租用的大型主机计算机。西屋电气聘请他担任顾问,条件是他为西屋开发的任何代码都可以纳入 Ansys 产品线。西屋成为首位 Ansys 用户。

1994 年,斯旺森将其在公司中的股份出售给风险投资人,公司更名为“Ansys”,以纪念该软件。Ansys 于 1996 年在纳斯达克上市。2000 年代,公司收购了其他工程设计公司,获得了流体力学、电子设计和物理分析等技术。Ansys 于 2019 年 12 月 23 日成为纳斯达克 100 指数的组成部分。

2.发展

到 1991 年,SASI 拥有 153 名员工,年收入达 2900 万美元 ,[7] 控制了有限元分析软件市场的 10%。 据《 工程设计革命 》报道,该公司在工程界“备受尊敬”,但仍保持规模较小。1992 年,SASI 收购了 Compuflo,该公司负责销售和开发流体动力学分析软件。1994 年,斯旺森将他在公司的多数股权出售给风险投资公司 TA Associates。 Peter Smith 被任命为首席执行官 ,次年 SASI 以该软件命名为 Ansys。

Ansys 于 1996 年上市,通过首次公开募股筹集了约 4600 万美元。到 1997 年,Ansys 年收入增长至 5050 万美元。1990 年代末,Ansys 将商业模式从软件许可转向,收入相应下降。然而,服务收入有所增加。1996 年至 2000 年间,Ansys 的利润年均增长 160%。2000 年 2 月,吉姆·卡什曼被任命为首席执行官。

现任首席执行官 Ajei S. Gopal 于 2017 年初上任。2020 年 11 月,《南华早报》 报道,ANSYS软件已被用于中国军事高超音速导弹技术研发。2022 年 10 月,《华盛顿邮报 》审查了采购文件,确认ANSYS已被七家出现在出口黑名单或与中国导弹技术有已知关联的中国实体收购。Ansys 表示,其及其子公司没有任何销售或出货记录,并暗示可能涉及盗版行为。2024 年 1 月,Synopsys 与 Ansys 宣布达成最终协议,Synopsys 将以约 350 亿美元收购 Ansys。收购于 2025 年 7 月 17 日完成。
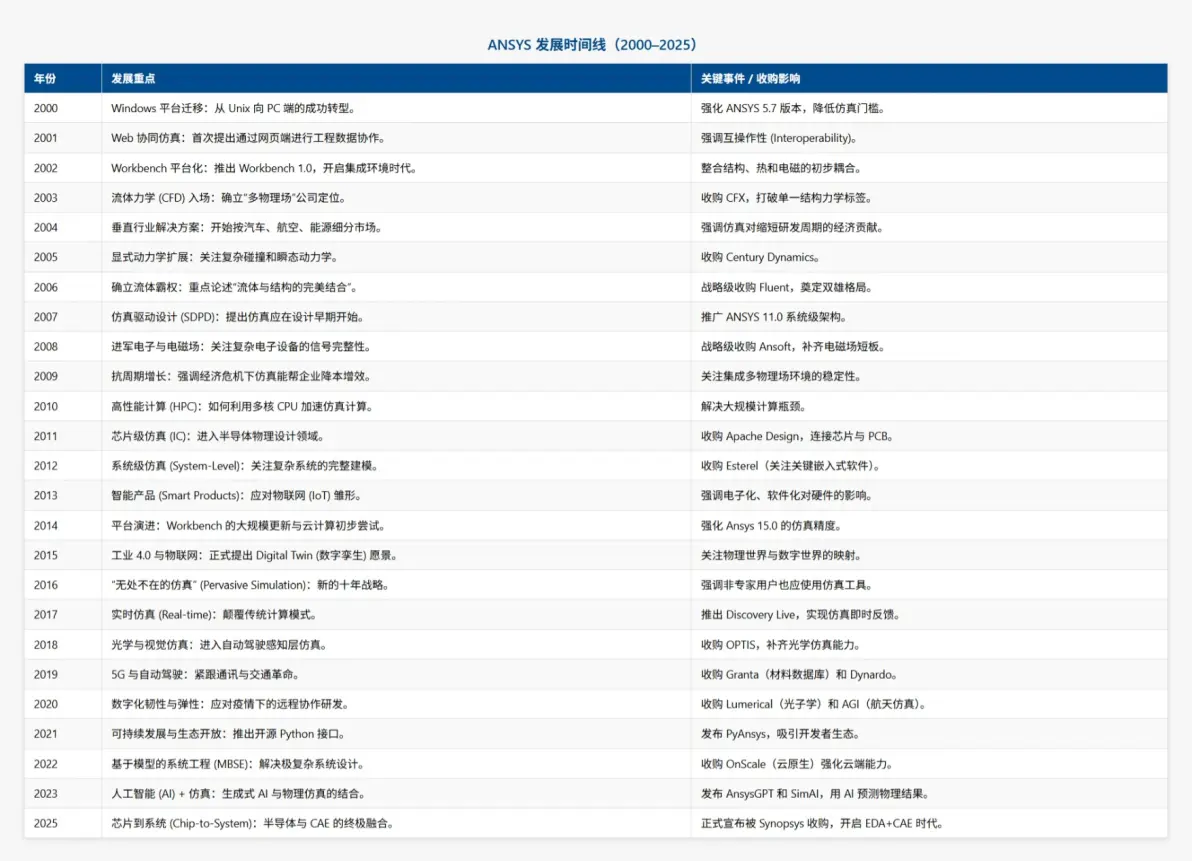
图 1 ANSYS软件发展重点时间线
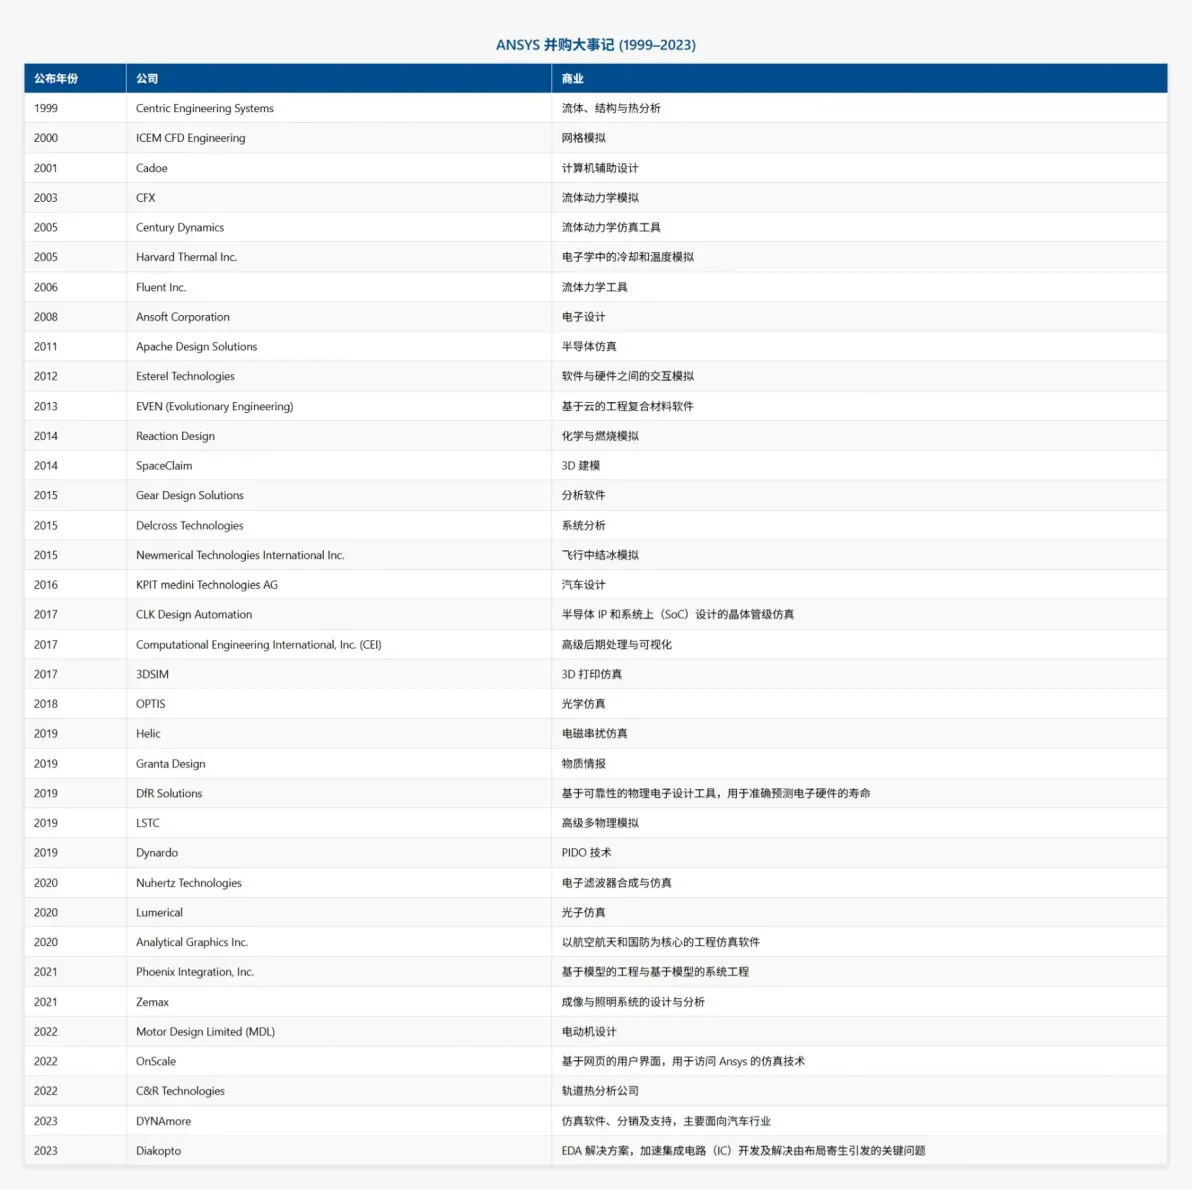
3.收购列表


图 2 ANSYS软件收购时间线

4.观察分析

4.1 前传——代码与物理的拓荒 (1970-1999)

  • 1971 (v2.0): 软件还是成堆的穿孔卡片,工程师需要通宵运行大型机等待结果。
  • 1980 (v4.0): 这是一个里程碑。随着 Apple II 的发布,Ansys 敏锐地推出了图形用户界面 (GUI),并首次增加了电磁模拟。这是“多物理场”的最早雏形。
  • 1993 (v5.0): 这是一个算力拐点。Ansys 集成了 Compuflo 的 Flotran 流体力学软件,并通过支持多处理器并行计算,将处理速度提升了 4 倍。
  • 1996-1999: 随着 DesignSpace、LS-DYNA (碰撞测试合作) 的发布,Ansys 开始尝试让仿真走出实验室,面向更广泛的工程设计。

4.2 四次跃迁——定义工业仿真的进化论

1.0 纪元:平台化与阵痛 (2000-2005)

  • 核心动作: Workbench 的诞生与试错。
  • 关键细节:2000年全面迁移至 Windows 平台。2001年发布的 v6.0 试图引入大规模建模,但全新的“蓝色用户界面”遭遇了老用户的强烈抵制,迫使公司在 v6.1 迅速重构。这是一个经典的“技术vs习惯”的教训。转折点: 2005年发布的 v8.0 引入了多领域求解器 (Multi-field solver),正式允许用户模拟流体与结构 (FSI) 的相互作用。
  • 2000年全面迁移至 Windows 平台。
  • 2001年发布的 v6.0 试图引入大规模建模,但全新的“蓝色用户界面”遭遇了老用户的强烈抵制,迫使公司在 v6.1 迅速重构。这是一个经典的“技术vs习惯”的教训。
  • 转折点: 2005年发布的 v8.0 引入了多领域求解器 (Multi-field solver),正式允许用户模拟流体与结构 (FSI) 的相互作用。
  • 并购拼图: 收购 CFX (2003) 和 Century Dynamics (2005),强化流体与显式动力学。

2.0 纪元:多物理场霸权确立 (2006-2015)

  • 核心动作: 全物理场制霸与几何建模突破。
  • 关键细节:并购狂潮: 2006年收购 Fluent(确立流体霸权)、2008年收购 Ansoft(补齐电磁场短板)。平台成熟: 2009年发布的 v12.0 带来了重构版的 Workbench 2.0,真正实现了不同物理场在同一界面的无缝拖拽。几何修补: 2014年收购 SpaceClaim 是极为关键的一步。它让不懂 CAD 的仿真工程师也能快速处理 3D 模型(如去除螺栓、倒角),解决了仿真前处理最大的痛点。
  • 并购狂潮: 2006年收购 Fluent(确立流体霸权)、2008年收购 Ansoft(补齐电磁场短板)。
  • 平台成熟: 2009年发布的 v12.0 带来了重构版的 Workbench 2.0,真正实现了不同物理场在同一界面的无缝拖拽。
  • 几何修补: 2014年收购 SpaceClaim 是极为关键的一步。它让不懂 CAD 的仿真工程师也能快速处理 3D 模型(如去除螺栓、倒角),解决了仿真前处理最大的痛点。

3.0 纪元:数字化与半导体突围 (2016-2023)

  • 核心动作: 向“光/电/芯”高精尖领域突围。
  • 关键细节:半导体认证: 2020-2021年,Ansys 的 RaptorH 和 EDA 方案连续获得 三星 (3nm/4nm) 和 台积电 (SoIC 3D堆叠) 的工艺认证。这标志着 Ansys 已经深潜入芯片制造的深水区。光电布局: 连续收购 OPTIS (2018, 光学)、Lumerical (2020, 光子)、Zemax (2021, 光学成像)。Ansys 赌对了自动驾驶和光子芯片的未来。高端制造: 2019年收购 LSTC (LS-DYNA),将汽车碰撞仿真的行业标准彻底私有化;收购 Granta,控制了底层的材料数据库。生态开放: v18.0 推出了 Application Builder,允许用户像开发APP一样开发仿真工具;2020年发布的 Ansys R1 强化了 SPDM (仿真数据管理)。
  • 半导体认证: 2020-2021年,Ansys 的 RaptorH 和 EDA 方案连续获得 三星 (3nm/4nm) 和 台积电 (SoIC 3D堆叠) 的工艺认证。这标志着 Ansys 已经深潜入芯片制造的深水区。
  • 光电布局: 连续收购 OPTIS (2018, 光学)、Lumerical (2020, 光子)、Zemax (2021, 光学成像)。Ansys 赌对了自动驾驶和光子芯片的未来。
  • 高端制造: 2019年收购 LSTC (LS-DYNA),将汽车碰撞仿真的行业标准彻底私有化;收购 Granta,控制了底层的材料数据库。
  • 生态开放: v18.0 推出了 Application Builder,允许用户像开发APP一样开发仿真工具;2020年发布的 Ansys R1 强化了 SPDM (仿真数据管理)。

4.0 纪元:终极融合 (2024-2026)

  • 核心动作: 融入 Synopsys,构建“硅-系统”闭环。
  • 终局: 2025年7月17日,Ansys 正式成为 Synopsys 的全资子公司。
  • 意义: 面对 AI 芯片和 2.5D/3D 封装的极端散热与电磁干扰问题,单纯的 EDA 或单纯的 CAE 都无法解决。两者的合并,打通了从“纳米级晶体管”到“米级数据中心”的物理仿真链条。

4.3 第三部分:独立视角深度复盘

1. 技术哲学的胜利:从“点工具”到“工作台 (Workbench)”

回顾 v6.0 到 v12.0 的进化,Ansys 最大的护城河在于 Workbench

在竞争对手(如 MSC, Altair)还在卖独立的求解器时,Ansys 强行将结构、流体、电磁、几何处理塞进了一个统一的界面。虽然早期 bug 不断,但它培养了用户“在同一个地方解决所有物理问题”的习惯这种粘性 是其高市值的根基。

2. 并购的“生态位”逻辑

Ansys 的收购清单(1999-2023)展示了极强的战略定力。它不是在买收入,而是在买“卡脖子”的技术节点

  • 想进军汽车?买 LSTC (LS-DYNA),因为它是碰撞标准。
  • 想做光子芯片?买 Lumerical 和 Zemax,垄断光路仿真。
  • 想做航空航天?买 AGI (2020),拿捏轨道与通信仿真。

Ansys 通过并购,将自己变成了所有高科技硬件研发中“绕不开的收费站”

3. 拥抱“云与AI”的决心

  • 云化: 2022年收购 OnScale,补齐了云原生 (Cloud-Native) 的短板。
  • AI化: 2017年发布的 Discovery Live (实时仿真) 是一次革命,它牺牲了一点精度,换取了数千倍的速度,让仿真真正进入了设计前端。

4.4 第四部分:国内视角的深层启示——“十五五”周期的生存法则

Ansys 的进化史是“他山之石”,但中国厂商要攻玉,必须读懂脚下的土地。站在 2026年“十五五”计划的开局之年,中国工业软件行业正在经历从“野蛮生长”“优胜劣汰”的历史性转折。

1. 政策周期的逻辑互换:从“填补空白”到“兼并重组”

回望“十四五” (2021-2025):

  • 主旋律: “解决有无”。在实体清单倒逼下,政策撒胡椒面式地支持了大量 CAD/CAE/EDA 初创企业。
  • 痛点: 导致了严重的低水平重复建设。仅国产 CAD 厂商就多达数十家,大量资源浪费在基础功能的重复开发上,难以形成像 Ansys 那样的合力。
  • 主旋律: “解决有无”。在实体清单倒逼下,政策撒胡椒面式地支持了大量 CAD/CAE/EDA 初创企业。
  • 痛点: 导致了严重的低水平重复建设。仅国产 CAD 厂商就多达数十家,大量资源浪费在基础功能的重复开发上,难以形成像 Ansys 那样的合力。

展望“十五五” (2026-2030):

  • 新风向: “做大做强”与“行业整合”。国家层面已意识到“小散弱”无法对抗 Synopsys/Siemens 这样的航母。
  • 启示: 类似于 Ansys 并购 Fluent 和 Ansoft,中国将在“十五五”期间迎来行政力量引导下的并购潮。头部厂商将承担起“整合者”的角色,吞并细分领域的小团队。如果不具备被并购价值或平台化能力,中小厂商将在本周期内大面积消亡。

2. 需求端的国情特色:央企“链长”定义的数字化

Ansys 的客户是全球分散的商业公司,而中国工业软件最大的买单方是央企与国企

  • 链长制 : 在航天、航空、船舶、核电等核心领域,央企作为“产业链链长”,正在从单纯的“软件采购者”转变为“标准制定者”。
  • 启示: 国产软件的突围,不能仅靠通用市场,必须深度绑定某个“链长”(如中国商飞之于航空软件,中国船舶之于造船软件)。
  • Ansys 的警示: Ansys 通过 LSTC 垄断了汽车碰撞标准。中国厂商必须利用“国情优势”,协同央企建立基于国产软件的行业物理标准,这比单纯卖软件更重要。

3. 拥抱“新质生产力”:AI 是换道超车的唯一政治正确与技术正确

“十五五”的核心关键词是“新质生产力”

  • 现状: 在传统求解器代码上,我们要补 Ansys 50年的课;但在“工业数据+AI大模型”上,我们拥有全球最全的工业门类和海量数据。
  • 启示: 谁能率先训练出“懂中国工业”的垂直大模型(例如专门针对国产新能源车热管理的 AI 预测模型),谁就占据了“新质生产力”的高地,从而获得国家级产业基金的重仓支持。这不再是技术选择,而是获取资源的入场券。

4. 商业模式的“中国式突围”:从卖 License 到“伴随式研发”

西方巨头习惯于标准化的 SaaS 订阅,但在中国,大量制造业客户的信息化基础参差不齐。

  • 启示: 中国厂商不能照搬 Ansys 的标准化销售,而应采取“软件+服务+联合研发”的模式。利用本土服务优势,派驻工程师进入客户研发一线(驻场),通过解决实际工程问题来打磨软件。这种“泥腿子”战术是高傲的国际巨头难以复制的护城河。

结语

Ansys 的故事告诉我们,工业软件的终局是将物理世界代码化。

而对于中国厂商而言,未来的五年(2026-2030)将是“剩者为王”的五年。

在“十五五”的宏大叙事下,只有那些敢于整合、善于借力央企、并能用 AI 重构物理底座的企业,才有资格成为“中国的 Ansys”,而不是成为并购清单上的一行注脚。

参考文献

[1] 维基百科 https://en.wikipedia.org/wiki/Ansys

[2] 易赋IF 工业软件产业发展探索


难崩,专栏还不支持表格。

#工业软件#​

#Ansys#​ #数字工程#​ #软件发展#​ #CAE#​ #多物理场仿真#​ #政策#​

#十四五#​ #十五五#​


免责声明:本文系网络转载或改编,未找到原创作者,版权归原作者所有。如涉及版权,请联系删

相关文章
技术文档
QR Code
微信扫一扫,欢迎咨询~
customer

online

联系我们
武汉格发信息技术有限公司
湖北省武汉市经开区科技园西路6号103孵化器
电话:155-2731-8020 座机:027-59821821
邮件:tanzw@gofarlic.com
Copyright © 2023 Gofarsoft Co.,Ltd. 保留所有权利
遇到许可问题?该如何解决!?
评估许可证实际采购量? 
不清楚软件许可证使用数据? 
收到软件厂商律师函!?  
想要少购买点许可证,节省费用? 
收到软件厂商侵权通告!?  
有正版license,但许可证不够用,需要新购? 
联系方式 board-phone 155-2731-8020
close1
预留信息,一起解决您的问题
* 姓名:
* 手机:

* 公司名称:

姓名不为空

姓名不为空

姓名不为空
手机不正确

手机不正确

手机不正确
公司不为空

公司不为空

公司不为空